Navzdory šoku z cel je inflace mírná, akcie rostou a nezaměstnanost je nízká. Někteří odborníci tvrdí, že je příliš brzy na to, aby se dalo ifnormovaně odpovědět.
Když se Donald Trump před šesti měsíci vrátil do Bílého domu, řada ekonomů očekávala zlom v růstu největší světové ekonomiky. Jeho slib na začátku druhého funkčního období zahrnoval radikální omezení migrace, zeštíhlení federální vlády a především nový celní režim, který mohl mít zásadní dopady na inflaci, růst i globální obchod. Přesto se ekonomika Spojených států zatím ukázala jako pozoruhodně odolná – ačkoliv Trump naplnil své hrozby a v některých oblastech šel ještě dál, než mnozí čekali.
Americký prezident během několika prvních měsíců zintenzivnil deportace, pozastavil federální zakázky a oznámil dramatické navýšení cel na zboží ze zahraničí. Navzdory těmto krokům ekonomická data zatím ukazují překvapivou stabilitu. Inflace zůstává mírná, trh práce je robustní, akciové trhy se vzpamatovaly a korporátní zisky jsou silné.
Ačkoli ekonomika v prvním čtvrtletí roku zaznamenala pokles HDP o 0,5 %, trhy to vyhodnotily jako důsledek jednorázového efektu předzásobení před zavedením cel. Podle projekce GDPNow atlantského Fedu by měl druhý kvartál přinést růst HDP ve výši 2,4 %. Thomas Simons, hlavní ekonom pro USA ve společnosti Jefferies, upozorňuje, že pesimismus spotřebitelů neodpovídá tvrdým datům. „Nevidíme strukturální šoky, které by odstartovaly recesi,“ říká Simons.

Inflační tlaky jsou podle dosavadních údajů pod kontrolou. Spotřebitelské ceny sice v červnu meziročně vzrostly na 2,7 %, ale zůstávají hluboko pod vrcholem z roku 2022, kdy inflace přesáhla 9 %. Dlouhodobý cíl Fedu – 2 % – zůstává relativně nablízku.
Trh práce zatím překvapivě dobře vzdoruje nejistotě. V první polovině roku vzniklo v USA téměř 800 000 nových pracovních míst. Míra nezaměstnanosti se drží na úrovni kolem 4,1 %, což Fed považuje za plnou zaměstnanost. Výsledky firem rovněž působí uklidňujícím dojmem – 80 % ze společností v indexu S&P 500 (SPX), které už reportovaly výsledky za druhé čtvrtletí, překonalo očekávání analytiků.
Trump tento vývoj využil k tlaku na Federální rezervní systém (Fed), aby přistoupil ke snížení úrokových sazeb. Ve čtvrtek dokonce neobvykle navštívil sídlo Fedu, čímž připomněl aktivní přístup George W. Bushe z počátku tisíciletí. I přesto zatím vedení centrální banky zůstává zdrženlivé – většina členů výboru zatím nevidí dostatek důvodů ke změně politiky. Ekonom Vincent Reinhart však upozorňuje, že dva Trumpem jmenovaní guvernéři – Christopher Waller a Michelle Bowmanová – podporují snížení sazeb a vnímají cla spíše jako jednorázový šok, nikoli strukturální problém.
Zlepšuje se také nálada spotřebitelů. Index Michiganské univerzity ukazuje, že důvěra veřejnosti dosáhla pětiměsíčního maxima, zatímco inflační očekávání klesla. Tyto faktory zvyšují odolnost ekonomiky vůči nejistotě, kterou nový obchodní režim vyvolal.
Navzdory optimistickým datům se začínají objevovat první známky napětí. Červnová čísla o inflaci ukazují mírný růst cen u některého dovezeného zboží, zejména v oblasti domácích spotřebičů, oblečení a elektroniky. Znepokojivý je také propad trhu s nemovitostmi – prodeje stávajících domů klesly na devítiměsíční minimum, částečně kvůli vysokým sazbám hypoték.
Trh práce se může ukázat méně stabilní, než napovídají agregovaná čísla – většina červnového růstu připadla na veřejný sektor, zatímco v soukromých firmách se nábor zpomalil. Zatím se neprojevily ani plné dopady deportací a omezení vládních zakázek, které mohou mít v dalších měsících větší efekt.
Ekonom Maurice Obstfeld z Peterson Institute varuje, že odolnost americké ekonomiky může být pouze dočasná. Podle něj je stále možné, že dopady cel a dalších restriktivních opatření teprve přijdou. Zároveň upozorňuje, že povrchní stabilita může maskovat hlubší problémy, zejména pokud by se změnily spotřebitelské zvyklosti nebo ochladla investiční aktivita.

Administrativa však trvá na svém. Peter Navarro, architekt Trumpovy obchodní strategie, tvrdí, že cla nezasahují americké spotřebitele, ale výrobce v zemích, které si nemohou dovolit přijít o americký trh. „Břemeno nesou oni,“ říká. Nedávná data ale ukazují, že dopad cel se alespoň částečně přenáší i na ceny v USA.
Trump a jeho tým také kritizují klasické ekonomické modely. Oren Cass z think-tanku American Compass poznamenává, že většina předpovědí vychází z předpokladu, že volný trh je vždy optimální, a proto každé omezení automaticky považují za hrozbu. „Možná inflace ještě přijde. Ale ekonomové se mýlili pět měsíců po sobě, tak proč bych jim měl věřit?“ shrnuje postoj prezidentova poradce Joea Lavorgny.
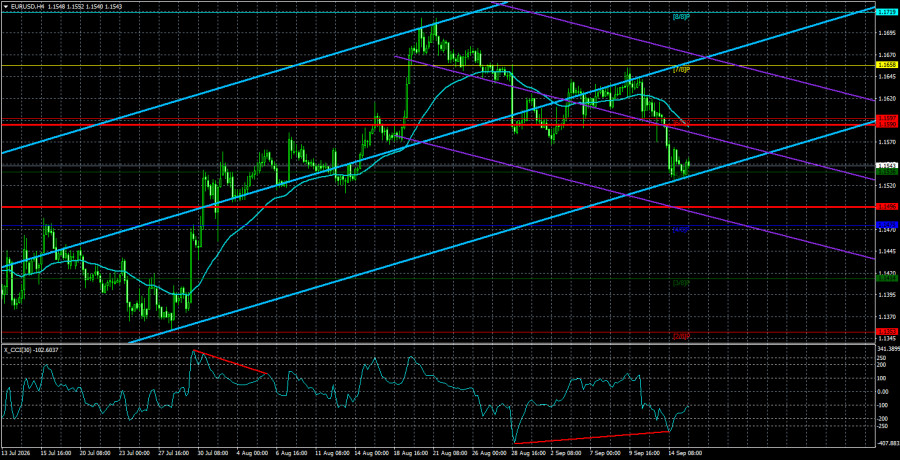
Валутната двойка EUR/USD неочаквано се понижи с около 60 пипса в понеделник преди началото на американската сесия, но до вторник пазарните движения се бяха успокоили и щатският долар на практика беше приключил своя тридневен ръст. Припомняме, че миналата седмица нямаше солидни основания за поскъпването на долара. Заседанието на Европейската централна банка беше изцяло „ястребово“, както се очакваше, и би трябвало да подкрепи еврото. Ако пазарът вече е калкулирал покачванията на лихвите в еврозоната (въпреки че еврото не поскъпна особено преди заседанието), тогава би трябвало да видим подобна реакция и на заседанието на Federal Reserve тази седмица. В момента никой не се съмнява, че Fed ще повиши основната лихва, а доларът расте три поредни дни без ясни локални причини. Трябва да отбележим и доклада за инфлацията в САЩ, който пазарът очакваше с интерес, сравним с този към Nonfarm Payrolls, но който не показа нито ускоряване, нито съществено отклонение от прогнозите. Така че и петъчният ръст на долара буди известни въпроси. В обобщение: от четвъртък до понеделник пазарът активно калкулира бъдещото затягане на политиката от Fed. Единственият оставащ въпрос е какво да очакваме след заседанието на Fed, което ще се проведе тази вечер.
Логично е доларът да поевтинее практически при всеки сценарий. Ако пазарът вече е отработил затягането от Fed, доларът би трябвало да отслабне, тъй като трейдърите ще започнат да прибират печалби. Ако Fed не повиши основната лихва (което също не изключваме), тогава последните покупки на долари от страна на пазара биха се оказали безсмислени. Но настъпил ли е моментът да започнем да продаваме долара и има ли трети възможен изход?
Всъщност има. Допускаме, че пазарът може да търси нови поводи да купува долари, така че самото решение на Fed може да се окаже маловажно и да служи само като претекст. В такъв случай доларът ще продължи да поскъпва, а на следващия ден почти всички анализатори ще обясняват движението като напълно логично, защото Fed е затегнала паричната политика. Никой няма да си спомня за предходния тридневен ръст. Още веднъж подчертаваме, че постфактум обяснения за всяко движение са лесни: необходимо е само да се подберат подходящи фактори. Трудната задача е движението да бъде прогнозирано предварително.
Смятаме, че извън заседанието на Fed — което може да се окаже ястребово — няма фундаментални фактори, които да подкрепят по-нататъшно поскъпване на долара. Затова очакваме щатската валута да възобнови спада си след обявяването на решението на Fed. EUR/USD е коригирала приблизително 50% от последната възходяща вълна, видима на дневната графика, а облакът Ichimoku на този таймфрейм вече е преодолян. Фундаменталният фон не подкрепя долара, нито го прави геополитиката. Вследствие на това продължаваме да разглеждаме скорошното поскъпване на долара като корекция, както и преди.
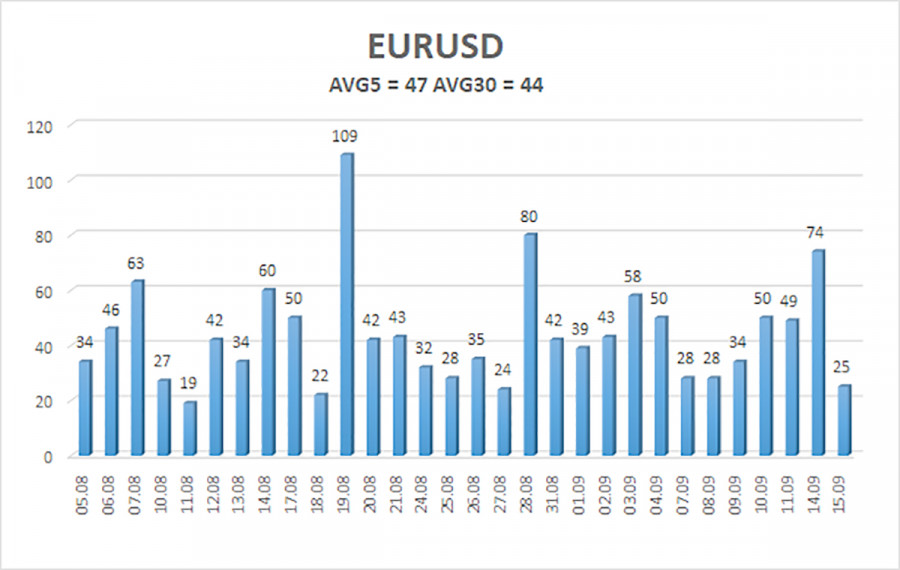
Средната волатилност на валутната двойка EUR/USD за последните 5 търговски дни към 15 септември е 47 пипса и се класифицира като „ниска“. Очакваме двойката да се търгува в диапазона 1.1496–1.1590 в сряда. По-високият линеен регресионен канал е насочен нагоре, което сигнализира за възходящ тренд. CCI навлезе в зоната на препродаденост за втори път, което предупреждава за възможен край на низходящата корекция. Налице е и формирана бичи дивергенция.
S1 – 1.1536
S2 – 1.1475
S3 – 1.1414
R1 – 1.1597
R2 – 1.1658
R3 – 1.1719
Двойката EUR/USD продължава възходящия тренд на 4-часова графика, който може да се окаже начало на нов възходящ импулс в рамките на глобален възходящ тренд на по-високите времеви интервали. Глобалният фундаментален фон за долара остава негативен, но през 2026 г. първо геополитиката, а след това и ястребовата позиция на Fed осигуриха силна подкрепа за американската валута. В момента обаче тези фактори вече не подкрепят долара. При цена под пълзящата средна могат да се обмислят къси позиции в рамките на корекцията с цели 1.1496 и 1.1475. Над линията на пълзящата средна дългите позиции остават актуални, с целеви нива 1.1658 и 1.1719.
Регресионните канали помагат да се определи текущият тренд. Ако и двата са насочени в една и съща посока, това означава, че в момента трендът е силен;
Линията на пълзящата средна (настройки 20,0, smoothed) определя краткосрочния тренд и посоката, в която следва да се търгува към настоящия момент;
Нивата на Murray са целеви нива за импулси и корекции;
Нивата на волатилност (червени линии) обозначават вероятния ценови канал, в рамките на който двойката ще се движи през следващите 24 часа според текущите индикатори за волатилност;
Индикаторът CCI – навлизането му в зоната на препродаденост (под -250) или в зоната на прекупеност (над +250) сигнализира за наближаващ обрат на тренда в противоположна посока.
БЪРЗИ ЛИНКОВЕ


 Свържете се с нас