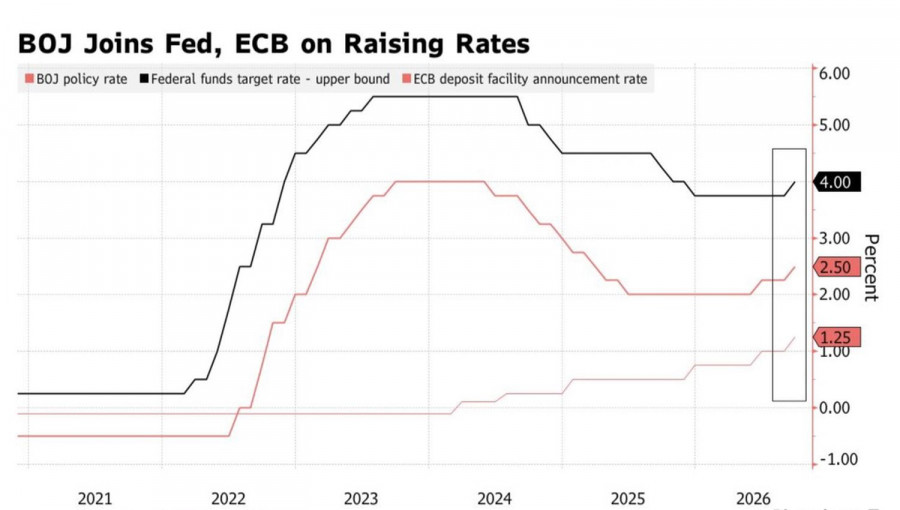
Скоростта има значение. За разлика от Federal Reserve, която изненада инвеститорите с намерението си да направи повече, отколкото те очакваха, Bank of Japan ги разочарова. Тя повиши овърнайт лихвения процент от 1% на 1.25% за трети път през последните 10 месеца, което бележи най-агресивния цикъл на затягане на паричната политика от 1990 г. насам. Този резултат обаче беше очакван, докато наличието на двама несъгласни членове не беше. Това оказа натиск върху йената и USD/JPY скочи до най-високото си ниво от началото на септември.
Динамика на основните лихвени проценти на централната банка
Интересното е, че преди заседанието на Управителния съвет Wells Fargo и Citigroup предупредиха, че йената рязко ще отслабне, тъй като пазарните очаквания за агресивно затягане на паричната политика от страна на BoJ са прекомерни. Въпреки повишаването на овърнайт лихвата и изявлението на Казуо Уеда, че ново повишение на лихвите не бива да се изключва на което и да е следващо заседание, USD/JPY тръгна рязко нагоре.
Toichiro Asada и Ayano Sato гласуваха против решението на Bank of Japan да продължи цикъла на парично затягане. И двамата бяха назначени на постовете си от Sanae Takaichi. Пазарът тълкува техния вот „против“ като знак, че министър-председателят не желае да подкрепи затягането на паричната политика. Ако тези „гълъби“ продължат да възпрепятстват BoJ, предишното темпо на повишенията на лихвите – веднъж на шест месеца – може да се завърне, което би позволило на USD/JPY да продължи възходящото си движение.
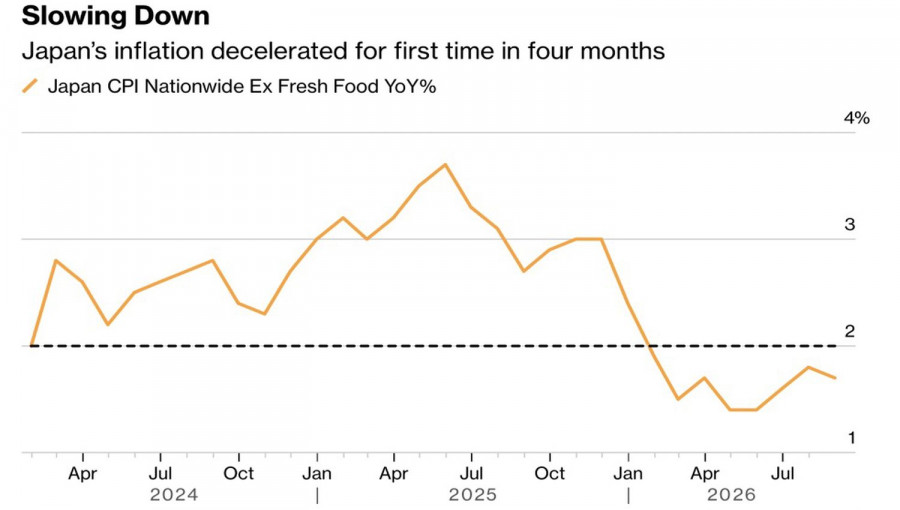
Неочакваното забавяне на растежа на потребителските цени в Япония от 1.9% на 1.8% през август, първият спад от четири месеца насам, също не дава особени поводи за оптимизъм на привържениците на йената. Въпреки че Казуо Уеда твърди, че съществува риск инфлацията да надхвърли целевото равнище от 2%, което означава, че BoJ трябва да остане бдителна и да избягва забавяне на агресивното повишаване на лихвите, забавянето на ръста на CPI е силен аргумент в полза на постепенно затягане на паричната политика. Това оказва натиск върху „мечките“ при USD/JPY.
Динамика на инфлацията в Япония
Колкото по-високо се изкачва валутната двойка, толкова по-голям е рискът от подновени вербални и валутни интервенции. Това също така увеличава вероятността от недоволство от страна на Съединените щати, където Scott Bessent оправдава опасенията за интервенция, като посочва риска от продажби на държавни облигации от Япония, която е най-големият им притежател.
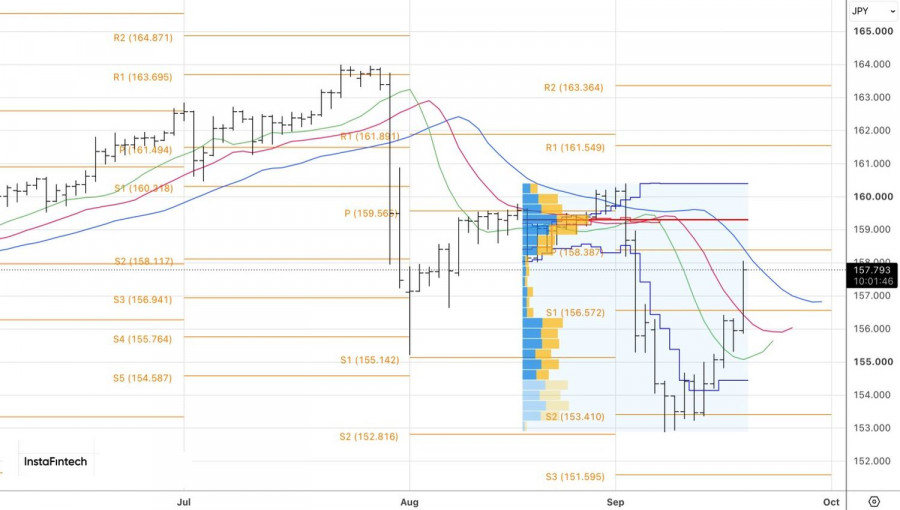
Така ралитo при USD/JPY е резултат от комбинация между по-агресивно фокусирания върху инфлацията Federal Reserve и разочарованието от действията и реториката на Bank of Japan. Ако цикълът на парично затягане напредва по-бавно, отколкото пазарите очакваха, широката лихвена диференциация и използването на йената като финансираща валута в carry trade операции ще позволят на разглежданата валутна двойка да продължи движението си нагоре, независимо колко силно японското правителство и централната банка биха желали обратното.
От техническа гледна точка, дневната графика на USD/JPY показва пробив на две от трите динамични нива на съпротива, представени от пълзящите средни. Това дава възможност на трейдърите да обмислят покупки на двойката, докато цената ѝ остава над подкрепата, осигурена от пивот нивото при 156.95.
БЪРЗИ ЛИНКОВЕ


 Свържете се с нас