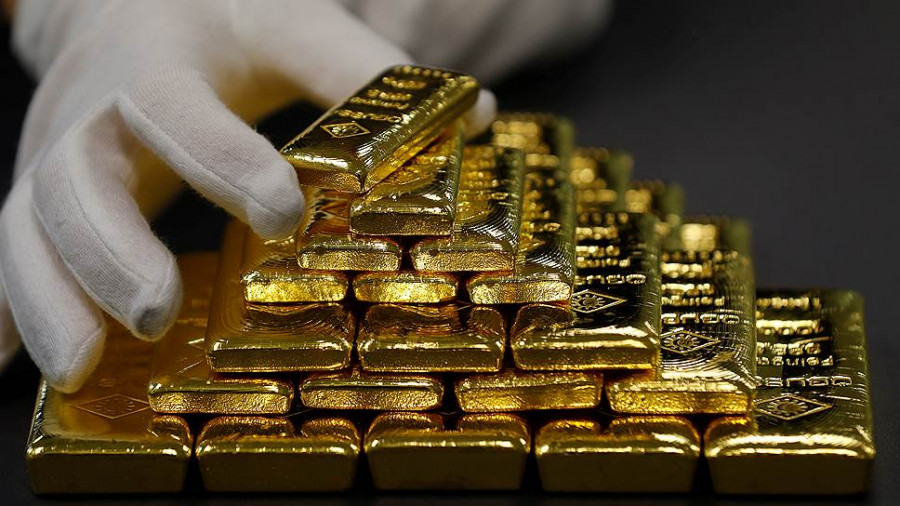
現貨開盤接近每盎司 4,269 美元後,金價跌破每盎司 4,154 美元。銀價跌幅更大,下跌約 5%。鉑金與鈀金也同步走低。美元指數上升 0.2%,美國公債殖利率攀升,削弱了市場對貴金屬的興趣。在美伊就霍爾木茲海峽問題的談判陷入僵局之際,拋售壓力進一步加劇,使能源價格維持在高檔,並持續對聯準會再度升息形成壓力。
為什麼黃金在華府與德黑蘭之戰已經進入第八個月之際,價格卻仍在下跌?因為利率這條管道的影響力,已經壓過了避險需求這條管道。由於霍爾木茲海峽問題遲遲沒有進展,油價上漲,高昂的能源成本推升通膨,而通膨又迫使聯準會持續收緊政策。今天的跌幅相當明顯,顯示市場仍在消化近期外交斡旋失敗所帶來的影響。
黃金本月至今已下跌近 6%,與聯準會的決策緊密相關。本月,央行自 2023 年以來首次升息,以抑制頑固的通膨,並暗示未來仍可能進一步升息。其結果是美國公債殖利率大幅攀升,市場目前大致反映 10 月再升息一次的機率約為 68%。在此之前,交易員原本只預期到年底前至少還有一次 25 個基點的升息。贏家是持有美元與債券、可賺取更高殖利率的投資人;輸家則是持有黃金與白銀、卻拿不到任何收益的人。
美方官員的評論也頗具啟示。Cleveland Fed 總裁 Beth Hammock 週五表示,長天期殖利率上升反映出更強勁的成長前景、債務疑慮以及對進一步升息的預期。Treasury Secretary Scott Bessent 則在週末呼籲決策者在利率問題上保持開放心態,認為 AI 與放鬆管制帶來的生產力提升,可能抑制通膨。有諷刺意味的是,這種要求保持彈性的呼籲,出現在三年來首次升息之後,且市場還預期未來可能再度升息。
主要的系統性風險仍然是霍爾木茲海峽。如果沒有外交突破,通膨憂慮與利率預期將持續壓抑貴金屬,市場將把目光投向本週稍後即將公布的 PCE 通膨數據與美國就業報告,來尋找進一步方向。
我認為在接下來幾個交易時段,黃金仍將面臨壓力;只要油價維持高檔、殖利率持續上升,金價進一步跌破每盎司 4,125 美元的風險依然存在。白銀表現很可能會持續落後於黃金。只有在真正達成談判突破、讓油價回落並減輕升息壓力的情況下,行情才有可能反轉——而這種情境在目前看來並不太可能發生。
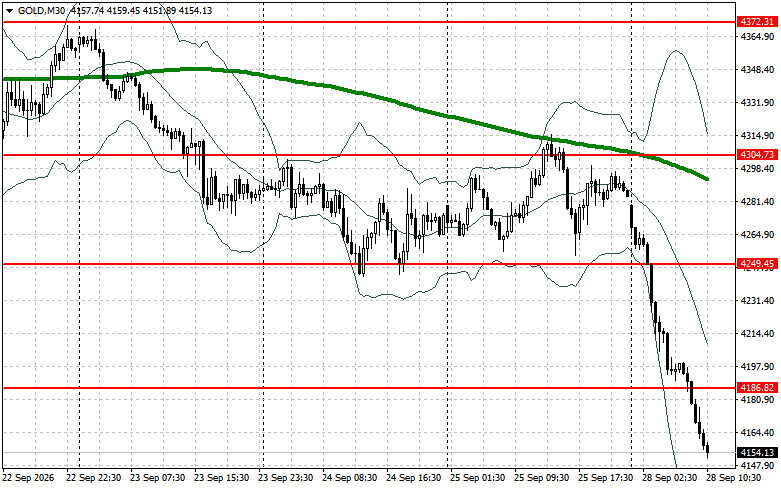
技術面來看:買方需要先攻克最近的阻力位 4,186 美元,才能進一步挑戰 4,249 美元;在此之上要出現突破將相當不易。更遠的目標位在 4,304 美元。若價格回落,空方將嘗試奪回 4,124 美元的主導權;一旦成功,區間跌破將對多頭造成嚴重打擊,並推動金價走向 4,062 美元,且有進一步下探至 4,047 美元的可能。


 联系我们