Dogecoin a Shiba Inu: realita memových snů je tvrdší než se zdá
Trh s meme kryptoměnami v sobě nese zvláštní kombinaci humoru, kultury internetu a touhy po rychlém zbohatnutí. Tokeny jako Dogecoin (DOGE) a Shiba Inu (SHIB) se v minulosti vyšvihly na vrchol zájmu investorů, zejména v obdobích býčí nálady, kdy virální marketing a záplava pozitivního sentimentu vytlačily cenu vzhůru. Přesto se pod pozlátkem skrývá drsná matematika, která většinu držitelů těchto coinů nevede ke zbohatnutí, ale spíše k rozčarování.
Přestože oba tokeny už vytvořily pár legendárních příběhů o „papírových milionářích“, většina investorů vstupovala do trhu pozdě – v době, kdy se přehřátý sentiment začal obracet. Příkladem může být květen 2021, kdy Dogecoin dosáhl vrcholu krátce po vystoupení Elona Muska v pořadu Saturday Night Live. Mnoho investorů, kteří tehdy nakoupili, čekalo celé roky, než se jejich pozice dostala zpět na nulu. Obdobně tomu bylo u Shiba Inu, který na podzim 2021 raketově vystřelil a stejně rychle ztratil většinu své hodnoty.
Pohled na ekonomickou logiku těchto tokenů je neúprosný. U Dogecoinu by pro přeměnu 10 000 USD na 1 milion bylo třeba, aby mince dosáhla ceny kolem 22 USD. S ohledem na to, že v oběhu je už více než 150 miliard mincí, by výsledná tržní kapitalizace přesáhla hodnotu některých z největších firem na světě. V současnosti se DOGE obchoduje kolem 0,22 USD s tržní kapitalizací přibližně 34 miliard dolarů. Tento rozdíl mezi snem a realitou je propastný.
Shiba Inu je na tom z hlediska pravděpodobnosti potenciálního zbohatnutí ještě hůře. S aktuální tržní kapitalizací okolo 8 miliard dolarů by SHIB musel posílit na 0,0014 USD, aby z desetitisícové investice vznikl milion. Takové navýšení by znamenalo hodnotu celého projektu na úrovni 830 miliard USD, což je částka odpovídající firmám s globálním dosahem a reálným cash-flow – což Shiba Inu ani zdaleka nenaplňuje.

Navzdory této skeptické matematice existuje mezi Dogecoinem a Shiba Inu zásadní rozdíl. Dogecoin má totiž výhodu institucionálního zájmu. Společnost Bitwise na konci června aktualizovala svou žádost o ETF založený na DOGE, čímž naznačila, že se token může stát přístupnější pro tradiční investory. Firma Grayscale Investments již v lednu spustila Dogecoin Trust, tedy produkt zaměřený pouze na DOGE.
To znamená, že institucionální prostředky by v budoucnu mohly začít přitékat do Dogecoinu, čímž by se snížila jeho volatilita a zvýšila legitimita. ETF a podobné produkty totiž umožňují investorům nakupovat přes běžné brokerské účty, nikoli přes kryptoměnové peněženky. Dogecoin se navíc může opřít o výrazně vyšší likviditu – běžně se u něj obchoduje přes 300 milionů USD denně, což zvyšuje jeho atraktivitu i pro větší hráče.
Shiba Inu naopak ztrácí dech. Aktivita velkých investorů v tomto tokenu od května klesla o více než 80 %, přičemž se jeho likvidita stále více koncentruje mezi drobné držitele. To znamená, že s klesající poptávkou nemá kdo brzdit propady cen a token se stává zranitelnějším.
Základní problém obou těchto coinů je však shodný – chybí jim reálný ekonomický výstup. Nemají žádný mechanismus pro přerozdělování poplatků zpět držitelům, žádný stabilní ekosystém ani přirozený způsob generování hodnoty. Jejich cena je určována výhradně sentimentem, který se může snadno zlomit.
To neznamená, že nemohou opět vyrůst. Ale růst není výsledkem zvyšující se poptávky po produktu či službě – je výsledkem kolektivní naděje, sdílených memů a občasného tweetu vlivné osoby. A právě proto s
e tyto tokeny podobají loterii více než investici. A jako u loterie – čím více lístků prodáte, tím méně je pravděpodobné, že další přinese výhru.

Z tohoto pohledu může Dogecoin představovat o něco méně riskantní sázku díky své institucionální trajektorii, ale nelze ho vnímat jako seriózní investiční nástroj. Pro investory, kteří trvají na vlastnictví meme coinu, je DOGE pravděpodobně lepší volbou než SHIB. Ale i tak platí: pravděpodobnost ztráty peněz je výrazně vyšší než pravděpodobnost rychlého zbohatnutí.
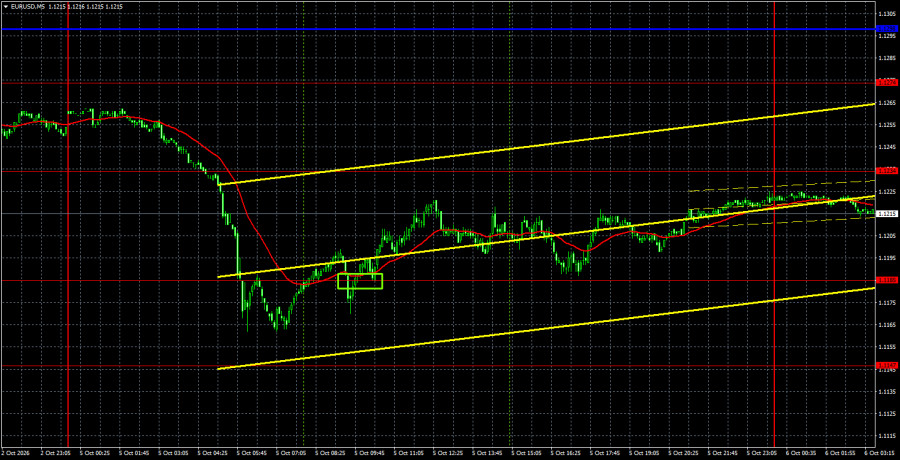
EUR/USD 貨幣對在週一再次出現相當明顯的下跌走勢。而且,下跌是在歐洲交易時段開盤之前就已經發生的,在歐洲和美國時段內,匯價僅僅出現了小幅回調。因此,儘管在當天的大部分時間裡盤中有不錯的反彈,但整體來看,歐元依然處於實質性的加速下跌趨勢之中。昨天歐元的新一輪下跌與美元的走強,是由兩項最新事件所觸發的。
首先,也門政府正式向什葉派「胡塞運動」宣戰。由於也門及胡塞控制區域靠近巴布.愛爾.曼德海峽,中東第二大石油運輸要道面臨被封鎖的風險立即上升,資金因而湧向具避險屬性的美元。其次,法國的動盪仍在持續,並且又疊加了財政預算問題。法國政府必須透過提高稅收或削減開支——極有可能兩者並行——來填補預算「缺口」,這既激怒了民眾,也使投資者在面對一個無法妥善平衡財政的政府時,選擇減持該國公債。我們依然認為,過去一個月 EUR/USD 下跌的核心原因另有所在,不過,上述事件無疑也對美元的走強起到了推波助瀾的作用。
從技術面來看,下跌趨勢的形成仍在延續。市場已經連續第四週持續買入美元。趨勢線依舊有效,且匯價處於 Ichimoku 指標線之下,因此,該貨幣對的走弱在技術上是合理且一致的。
在週一的 5 分鐘時間框架中,曾出現一個買入訊號。不過,當天上半日的波動相當凌亂,在基本面與地緣政治因素主導之下,匯價對技術位幾乎不予理會,導致該訊號的精確度偏低。
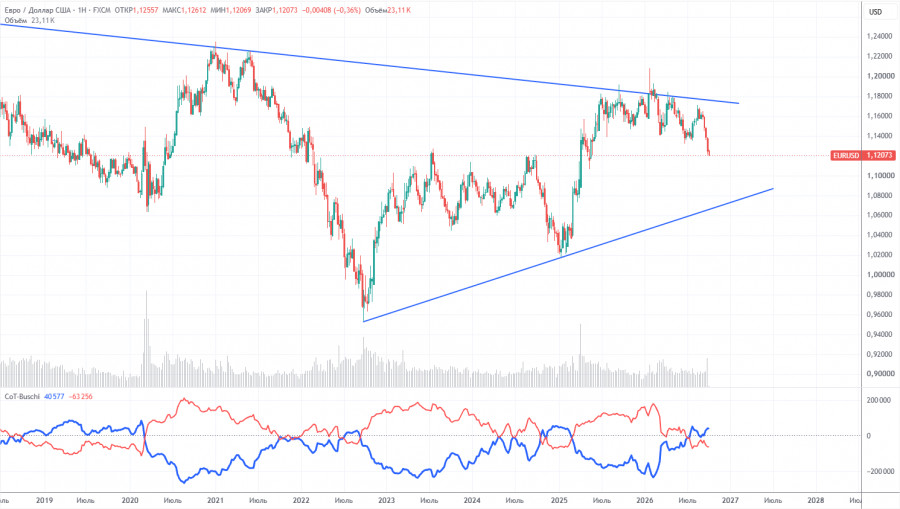
最新的 COT 報告日期為 9 月 29 日。在週線 TF 圖表上,非商業交易者的淨部位仍維持在「看跌」,並且在 2026 年因地緣政治事件而大幅下降。過去六個月中,交易者一直在拋售歐元、轉而青睞美元。Donald Trump 的政策並未改變,但美元在一段時間內扮演了「儲備貨幣」的角色。
然而,我們仍然看不到任何支持美元進一步走強的基本面因素。中東戰爭讓美元在短期內變得極具吸引力,而 Federal Reserve 的貨幣政策立場今年已第二次給美元帶來意外支撐。從長期來看,歐元甚至可能跌至 1.08 美元(趨勢線位置),但整體升勢仍然具備參考價值。不過,近幾週市場只消化了有利於美元的因素,卻忽略了其他所有因素。
紅色與藍色指標線的排列顯示,多頭與空頭大致處於均勢。在上一個報告週期中,「Non-commercial」類別的多單增加了 17,500 口,而空單增加了 28,400 口。相應地,該週淨部位減少了 10,900 口合約。
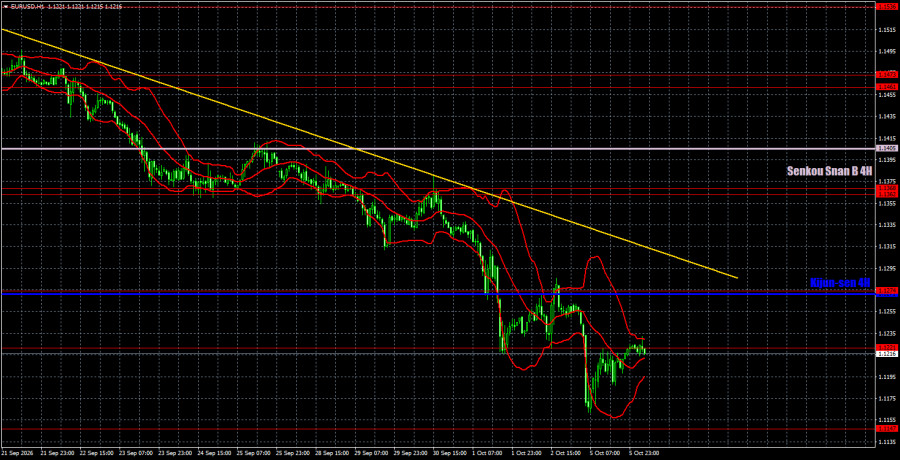
在小時線級別上,EUR/USD 持續延伸跌勢。聯準會的確助長了這波下行走勢,但目前看來,這一因素不太可能是美元走強的主要原因。照理說,歐洲央行在 2026 年已經加息兩次,應該對歐元形成支撐,而上週五的美國數據理應引發美元的大幅回落。不過,市場現在幾乎看不到任何支撐歐元的理由。因此,美元依舊在延續一段強勢趨勢,而這一走勢目前幾乎只取決於市場情緒。
10 月 6 日的交易中,需重點關注以下價位:1.1092、1.1147、1.1221、1.1274、1.1362–1.1368、1.1461–1.1473、1.1536–1.1542、1.1585、1.1657–1.1665,以及 Senkou Span B 線(1.1405)與 Kijun-sen(1.1270)。Ichimoku 指標線在日內可能發生位置變化,判讀交易訊號時務必將此納入考量。若價格已朝有利方向運行 15 點,請不要忘記將止損移至保本位,這樣一旦訊號失真,也能防止潛在虧損。
週二歐元區將公布零售銷售數據,美國則會發布每週 ADP 報告,但後者幾乎沒有什麼影響力。理論上,歐洲數據可能引發小幅的市場反應,但近一個月以來,市場基本按自己的節奏運行,宏觀經濟數據幾乎沒有起到任何作用。
若價格自 1.1221 價位出現反彈,交易者可考慮在 1.1147 與 1.1092 附近建立空頭部位。若價格突破趨勢線,則可考慮在 1.1362–1.1368 以及 1.1405 一帶布局多頭。


 联系我们