L’indice PMI composite de la zone euro est tombé à 51,9 en octobre, contre 53,1 le mois précédent, atteignant ainsi un plus bas de quatre mois. Le PMI manufacturier
Le PMI composite de la zone euro est tombé à 51,9 en octobre, contre 53,1 le mois précédent, atteignant un plus bas de quatre mois. Le PMI manufacturier a reculé à 52,4 après 52,9, tandis que le PMI des services a diminué à 51,7 après 53,0. Sur le plan formel, l’économie de la zone euro continue de croître, mais le rythme ralentit, les deux secteurs s’affaiblissant de concert. Le fléchissement de la demande et la prudence des entreprises deviennent de plus en plus évidents. Pour la BCE, cela indique que sa politique restrictive commence à peser sur l’activité réelle, même si la banque centrale préfère encore concentrer son attention sur l’inflation.
L’indice ZEW du sentiment économique en Allemagne a reculé à 28,1 en octobre, contre 34,7 en septembre, enregistrant sa première dégradation en six mois. Les analystes anticipaient un repli plus modéré à 30. La consommation privée et l’investissement restent faibles, tandis que l’évaluation de la situation actuelle s’est améliorée : l’indicateur est passé de -47,1 à -35,9, dépassant les prévisions. Cet écart suggère que l’économie allemande apparaît encore relativement solide à l’heure actuelle, mais que les perspectives deviennent de plus en plus préoccupantes. Les attentes pour l’ensemble de la zone euro se sont également détériorées, l’indicateur reculant de 7,3 points à 18,5.
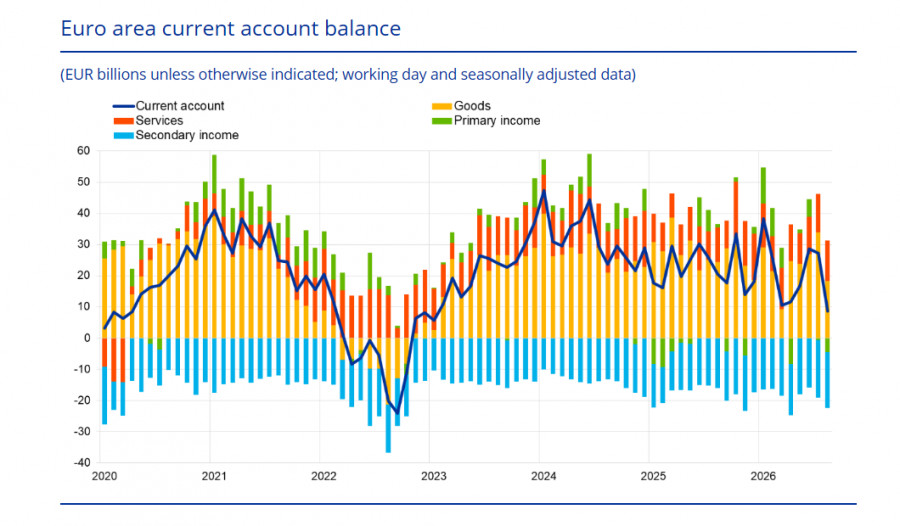
Les données de la BCE publiées le 20 octobre ont montré que l’excédent du compte courant de la zone euro n’était plus que de 9 milliards d’euros en août, contre 27 milliards d’euros le mois précédent. La baisse de 18 milliards en un seul mois est brutale et significative. Elle s’explique principalement par la réduction de l’excédent des échanges de biens, conséquence directe du choc énergétique. L’Europe paie plus cher ses importations d’énergie, et cela se reflète dans sa balance commerciale.
Pour l’euro, il s’agit d’un facteur structurellement baissier, car le compte courant est l’un des moteurs fondamentaux de la monnaie. Son affaiblissement signifie que les entrées de capitaux dans la zone euro diminuent, tandis que les sorties augmentent. Le choc énergétique n’est plus seulement un facteur de prix : il devient un choc structurel pour la balance des paiements.
La réunion de la BCE aura lieu le 29 octobre, soit seulement sept semaines après la hausse de taux de septembre à 2,50 %. Le consensus est presque unanime : les taux devraient rester inchangés. Plusieurs arguments plaident en faveur d’une pause en octobre, notamment l’absence d’effets de second tour, le durcissement des conditions financières dû à la hausse des taux d’intérêt de marché et des spreads de crédit, ainsi que la baisse des marchés actions.
Lagarde utilisera vraisemblablement la conférence de presse pour signaler la possibilité d’une hausse de taux en décembre, sauf évolution « particulièrement favorable » de la dynamique des prix. Elle dispose d’un argument pour soutenir cette position : le choc énergétique est « trop important et trop persistant pour que la politique monétaire puisse l’ignorer ». Cependant, les marchés anticipent déjà un relèvement en décembre. Cela signifie que, si la BCE relève effectivement ses taux, la décision ne constituera pas une surprise et est déjà partiellement intégrée dans le cours de l’euro. Si aucune des deux banques centrales n’agit en octobre, le différentiel de taux d’intérêt entre la Fed et la BCE restera inchangé, ce qui laisse penser que d’importants mouvements de prix sont peu probables, et a fortiori un renversement de la tendance de long terme.
Entre-temps, la situation gazière est devenue critique. Lundi, les contrats à terme TTF échéance novembre ont atteint leur plus haut niveau depuis décembre 2022. Selon Gas Infrastructure Europe, les stocks de gaz de l’UE sont remplis à 74,6 %, contre une moyenne sur cinq ans de 89,5 % pour cette période de l’année. En Allemagne, les niveaux de stockage ne sont que de 61,5 %, contre une moyenne de 88,3 %. Cela constitue une menace directe pour l’activité industrielle allemande, qui pourrait ralentir durant l’hiver en raison d’une pénurie physique d’approvisionnements énergétiques.
Pour l’euro, l’impact est directement négatif. Des prix de l’énergie élevés pèsent sur les revenus réels, accentuent les pressions inflationnistes et obligent la BCE à maintenir une orientation de politique monétaire restrictive, même au prix d’un ralentissement de la croissance économique.
La position nette vendeuse sur l’euro s’est légèrement réduite au cours de la semaine de référence, à -18,8 milliards d’euros. Le prix estimé a perdu de son élan, mais reste inférieur à sa moyenne de long terme.
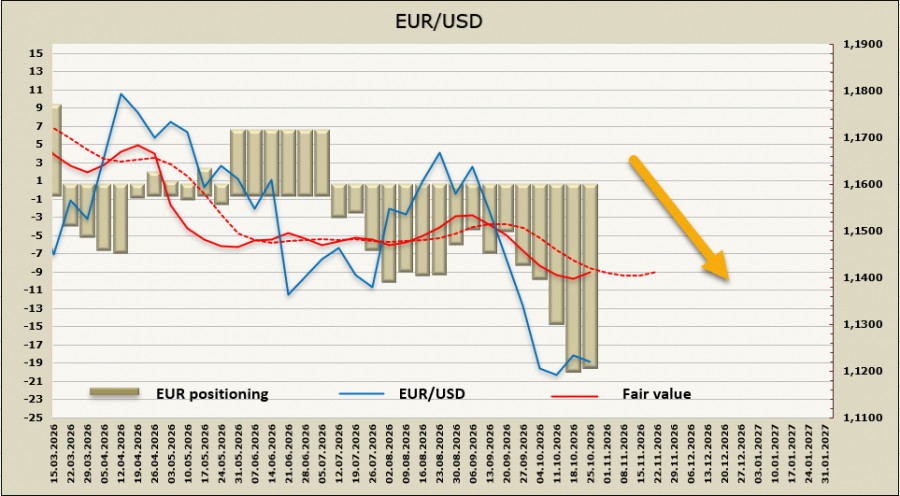
L’euro n’a pas réussi à tirer parti de la pause dans le sentiment haussier envers le dollar américain ni à engager un mouvement correctif durable. On s’attend à ce que le sommet local à 1,1270 ne soit pas dépassé et que l’EUR/USD reprenne sa baisse en direction de 1,1066.
QUICK LINKS

 Contactez-nous