USD/JPY giao dịch quanh mức 157,29, bật lên từ vùng đáy tuần trước gần 156,10. Cách đây một tuần, cặp tiền đã tăng lên 158,68 nhưng
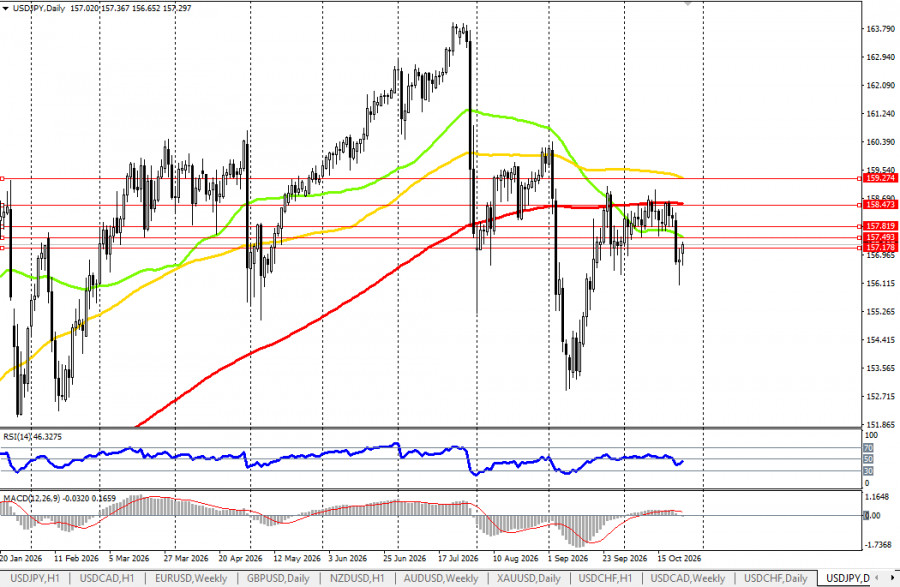
USD/JPY giao dịch quanh mức 157,29, bật tăng từ đáy tuần trước gần 156,10. Một tuần trước, cặp tiền này đã tăng lên 158,68 nhưng sau đó lao dốc trong bối cảnh dòng tiền né tránh rủi ro. Trong ba tháng qua, USD/JPY chưa lần nào trụ vững trên 160,00 trong thời gian dài. Nguyên nhân không chỉ đến từ các lực tác động của thị trường: Bộ Tài chính Nhật Bản, Bộ Tài chính Mỹ và Ngân hàng Nhật Bản (BoJ) đều đang rất tích cực, và BoJ đang tăng lãi suất với tốc độ nhanh nhất trong nhiều thập kỷ.
Ngân hàng Nhật Bản: tạm dừng với giọng điệu “diều hâu” trước tháng 12
Ngân hàng Nhật Bản đã tăng lãi suất vào tháng 6 và tháng 9 lên 1,25% — hai lần tăng trong ba tháng, là chu kỳ thắt chặt nhanh nhất kể từ năm 1990. Lãi suất chính sách đã bước vào vùng trung tính mà BoJ ước tính là 1,1–2,5%. Không kỳ vọng có thay đổi nào tại cuộc họp ngày 29–30/10, nhưng giọng điệu có thể mang tính “diều hâu”. Reuters cho biết BoJ có thể lần đầu tiên kể từ năm 2013 thừa nhận mục tiêu lạm phát 2% đã đạt được và nhấn mạnh các rủi ro tăng lạm phát. Giá năng lượng và đồng yên yếu khiến hàng nhập khẩu đắt hơn đang gia tăng áp lực giá: lạm phát hàng năm tại Tokyo tăng tốc lên 2,7% trong tháng 9, so với 1,9% trong tháng 8. Kỳ vọng thị trường đã thay đổi mạnh: khảo sát của Bloomberg cho thấy 83% nhà kinh tế hiện kỳ vọng sẽ có đợt tăng lãi suất vào tháng 12 (so với 35% một tháng trước đó), và 67% dự đoán BoJ sẽ thắt chặt theo quý. Lãi suất đỉnh trung vị được dự báo ở mức 1,75%. Morgan Stanley MUFG gọi quyết định sắp tới là một “tạm dừng mang tính diều hâu”, trong khi Daiwa Institute kỳ vọng sẽ có các đợt tăng vào tháng 12 và tháng 3.
Chính phủ Nhật Bản: can thiệp và chính sách
Yếu tố chính kìm hãm tỷ giá USD/JPY là rủi ro can thiệp. Năm 2026, Bộ Tài chính Nhật Bản đã chi hơn 27 nghìn tỷ yên để hỗ trợ đồng yên, trong đó có mức kỷ lục 15,4 nghìn tỷ yên (khoảng 97 tỷ USD) từ ngày 30/7 đến 26/8. Ngày 31/7, Nhật Bản và Mỹ đã thực hiện đợt can thiệp chung đầu tiên kể từ năm 1998. Bộ trưởng Tài chính Satsuki Katayama nói rằng các hành động này nhắm vào “biến động quá mức và những chuyển động hỗn loạn” của đồng yên. Giới chức không công bố các “lằn ranh đỏ” chính thức, nhưng thị trường xem mức 160,00 là ngưỡng mà trên đó khả năng can thiệp trở nên cao. Yếu tố Mỹ cũng quan trọng: Tổng thống Trump đã thảo luận về sự suy yếu của đồng yên với Thủ tướng Sanae Takaichi, và Bộ trưởng Tài chính Mỹ Scott Bessent ủng hộ một đồng yên mạnh hơn.
Takaichi được biết đến là người ủng hộ chính sách ôn hòa, tuy nhiên sau các phát biểu của Bessent, nội các của bà cho biết họ không theo đuổi chính sách tái lạm phát. Bloomberg ước tính khoảng hai phần ba nhà kinh tế cho rằng chính phủ đã giảm bớt sự phản đối với việc tăng lãi suất. MUFG Securities cho rằng văn phòng thủ tướng sẽ không hoan nghênh các đợt tăng mới nhưng có thể âm thầm chấp nhận để duy trì quan hệ với Mỹ. Các bình luận thận trọng của Bộ trưởng phụ trách Chính sách Kinh tế và Tài khóa Minoru Kiuchi ngày 23/10 được diễn giải như lập luận chống lại việc vội vã thắt chặt, và tỷ giá đã bật tăng từ vùng đáy.
Mỹ: Fed giữ lợi thế cho USD
Fed đã tăng lãi suất vào tháng 9 lên 3,75–4,00%, và trong khảo sát của Reuters với 100 nhà kinh tế, 94 người dự đoán Fed sẽ giữ nguyên tại cuộc họp tháng 10 vào ngày 28/10. Tuy nhiên, thị trường đang định giá xác suất khoảng 80% cho một đợt tăng vào tháng 12. Lạm phát hàng năm của Mỹ tăng lên 3,7% trong tháng 9, và đồng thuận cho thước đo PCE ưa thích của Fed công bố ngày 29/10 là 3,6% (PCE lõi 3,1%). Chủ tịch Fed Kevin Warsh chưa “neo trước” kết quả, nhưng cơ sở để tạm dừng chu kỳ thắt chặt đang suy yếu.
Một yếu tố kìm hãm đồng đô la là lợi suất trái phiếu Kho bạc đi xuống: lợi suất kỳ hạn 10 năm đã giảm xuống dưới 5% còn khoảng 4,97% vào thứ Hai, và chỉ số đô la dao động quanh 101,64. Giá Brent đã giảm về gần 115 USD/thùng nhờ các thông tin về nỗ lực trung gian của Qatar với Iran.
Rủi ro tài khóa
Nợ công của Nhật Bản vượt quá 200% GDP; tỷ lệ của Mỹ khoảng 124% GDP. Đối với Nhật Bản, mức nợ cao khiến việc tăng lãi suất trở nên tốn kém cho ngân sách và lý giải sự thận trọng của chính phủ. Đối với Mỹ, lợi suất 30 năm trên 5,3% và cuộc bầu cử giữa nhiệm kỳ ngày 3/11 làm gia tăng bất định. Hiện tại, thị trường xem rủi ro tài khóa của Mỹ ít cấp bách hơn so với “hai mối đe dọa kép”: BoJ thắt chặt và khả năng Nhật Bản can thiệp.
Chênh lệch lãi suất
Khoảng cách giữa biên trên của lãi suất Fed (4,00%) và lãi suất BoJ (1,25%) là 275 điểm cơ bản. Nếu cả hai cùng tăng vào tháng 12, chênh lệch này sẽ được duy trì. Nó chỉ thu hẹp nếu BoJ tiếp tục tăng lãi suất theo quý trong khi Fed tạm dừng. Do đó, giao dịch carry trade — vay bằng yên để đầu tư vào tài sản định danh bằng đô la — vẫn sinh lời và hỗ trợ tỷ giá, trong khi rủi ro can thiệp và kỳ vọng BoJ “diều hâu” hơn lại giới hạn đà tăng.
Điều gì có thể thay đổi bức tranh?
Các diễn biến có thể hỗ trợ đồng yên (kéo USD/JPY xuống thấp hơn):
- BoJ thừa nhận vào ngày 30/10 rằng lạm phát 2% đã đạt được và ám chỉ tăng lãi suất vào tháng 12;
- giọng điệu ôn hòa từ Kevin Warsh vào ngày 28/10 và số liệu PCE mềm hơn;
- tâm lý né rủi ro trở lại — bán tháo cổ phiếu công nghệ hoặc leo thang căng thẳng Trung Đông;
- USD/JPY tiến gần 160,00 và có thêm cảnh báo mới từ Bộ Tài chính Nhật Bản.
Các diễn biến có thể hỗ trợ đồng đô la (đẩy USD/JPY cao hơn):
- xác nhận đợt tăng lãi suất tháng 12 của Fed và PCE cao hơn dự báo; - giọng điệu thận trọng của BoJ mà không gợi ý gì về tháng 12; - áp lực từ chính phủ Nhật Bản yêu cầu làm chậm tiến độ thắt chặt.
Bức tranh kỹ thuật — kháng cự 157,80–158,10
Trên biểu đồ ngày, giá đang nằm dưới cả ba đường EMA: EMA50 (157,493), EMA200 (158,473) và EMA100 (159,274). Trên biểu đồ tuần, xu hướng tăng vẫn duy trì: giá nằm trên EMA100 (153,716) và EMA200 (149,731). Kháng cự gần nhất là 157,49, sau đó là cụm 157,80–158,10, nơi ba đường EMA của các khung thời gian hội tụ. Các hỗ trợ: 157,18 và đáy tuần trước tại 156,10.
Kết luận
USD/JPY đang bị kéo căng giữa hai lực. Chênh lệch lãi suất 275 điểm cơ bản và Fed mang màu sắc “diều hâu” hỗ trợ cho đồng đô la, trong khi nhịp độ thắt chặt nhanh hơn của BoJ, rủi ro can thiệp quanh vùng 160,00 và nhu cầu trú ẩn an toàn vào đồng yên lại kéo tỷ giá xuống. Mua USD/JPY ở vùng hiện tại là đặt cược rằng Fed sẽ cứng rắn hơn BoJ và các giới hạn can thiệp sẽ không được kích hoạt. Bán ra là bỏ qua thực tế đồng yên vẫn là đồng tiền tài trợ và xu hướng dài hạn vẫn là đi lên.
Tuần này mang tính quyết định: 28/10 — cuộc họp Fed và họp báo của Warsh; 29/10 — số liệu GDP và PCE của Mỹ; 30/10 — quyết định của BoJ. Nếu BoJ xác nhận đã đạt mục tiêu lạm phát và Fed làm mềm giọng điệu, cặp tỷ giá sẽ chịu áp lực giảm. Cho đến lúc đó — trạng thái chờ đợi.
Tài liệu này chỉ phục vụ mục đích cung cấp thông tin và phân tích, không phải là khuyến nghị đầu tư cá nhân.
ĐƯỜNG DẪN NHANH

 Liên hệ chúng tôi